Iqtisodiyot
Количество обращений в налоговые органы Узбекистана сократилось
Эффективность решения вопросов и проблем налогоплательщиков является одним из важных направлений деятельности органов налоговой службы. В этом направлении особое внимание уделяется расширению цифровых услуг, созданию удобств для населения и предпринимателей, а также устранению причин возникновения обращений.
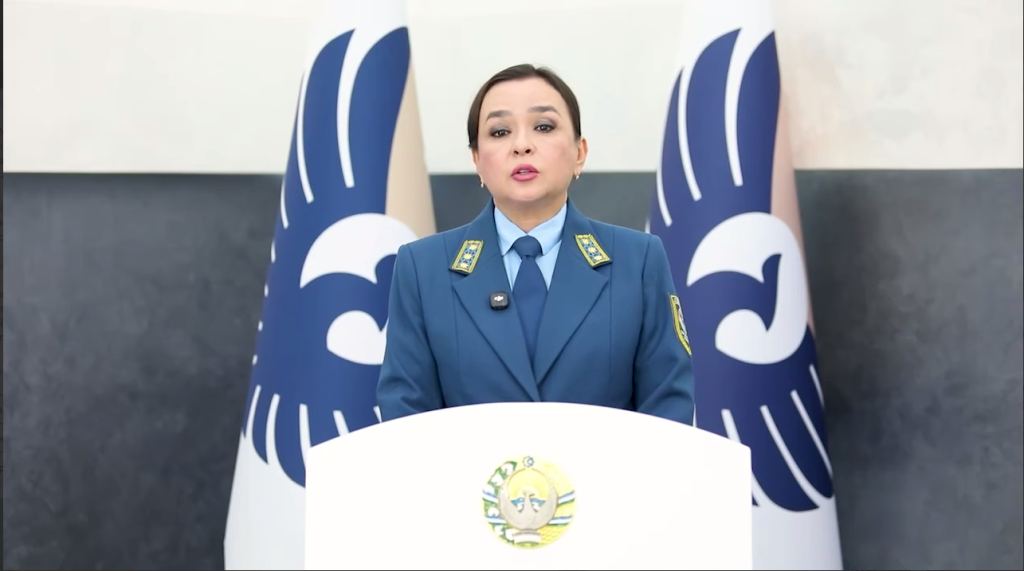
На брифинге с участием начальника Управления по связям с общественностью Налогового комитета Нилуфархон Ганихуджаевой были подведены итоги проводимой работы. Было отмечено, что за 9 месяцев 2026 года в Налоговый комитет поступило в общей сложности 35 042 обращения от физических и юридических лиц. Это на 6 779 меньше по сравнению с 41 821 обращением за аналогичный период прошлого года.
В разрезе регионов наибольшее количество обращений приходится на город Ташкент — 12 775. Далее следуют Ташкентская область (3 213), Самаркандская область (2 903), Кашкадарьинская область (2 460), Ферганская область (2 131) и Андижанская область (1 930). Все поступившие обращения были рассмотрены в установленном порядке и сроки.
Кроме того, за этот период через Виртуальную и Народные приемные Президента в налоговые органы было направлено 22 496 обращений. Это на 804 меньше по сравнению с аналогичным периодом прошлого года. По результатам их рассмотрения показатель удовлетворенности достиг 96,3 процента.
Важную роль в сокращении количества обращений играют внедряемые в налоговую сферу цифровые решения. Сегодня налогоплательщики имеют возможность пользоваться многими услугами дистанционно, не посещая налоговые органы. Процессы расчета налогов, формирования и отправки отчетности, осуществления платежей и получения необходимой информации все больше автоматизируются.
В частности, разработанная на основе технологий искусственного интеллекта AI-налоговая платформа служит для оказания быстрой консультации и практической помощи налогоплательщикам. Еще одной важной новизной является проактивное автоматическое формирование налоговой отчетности. В этом случае налогоплательщик не обязан самостоятельно заново готовить отчет.
Ему предоставлена возможность проверить уже готовый отчет, при необходимости внести исправления и подтвердить его в электронном виде. Как было отмечено на брифинге, основное внимание уделяется не только рассмотрению поступивших обращений, но и выявлению и устранению проблем, которые их вызывают.
Ulashish